Final Application 전 꼭 알아야 할 크레딧 심사
어포더블 하우징에 처음 신청할 때는 보통 가구원 수, 예상 소득, 지역 우선순위 등 기본 정보를 중심으로 접수합니다.
하지만 로터리에 당첨되었거나 대기순번이 올라가 유닛 배정 대상으로 선정되었다고 해서 입주가 최종 확정된 것은 아닙니다.
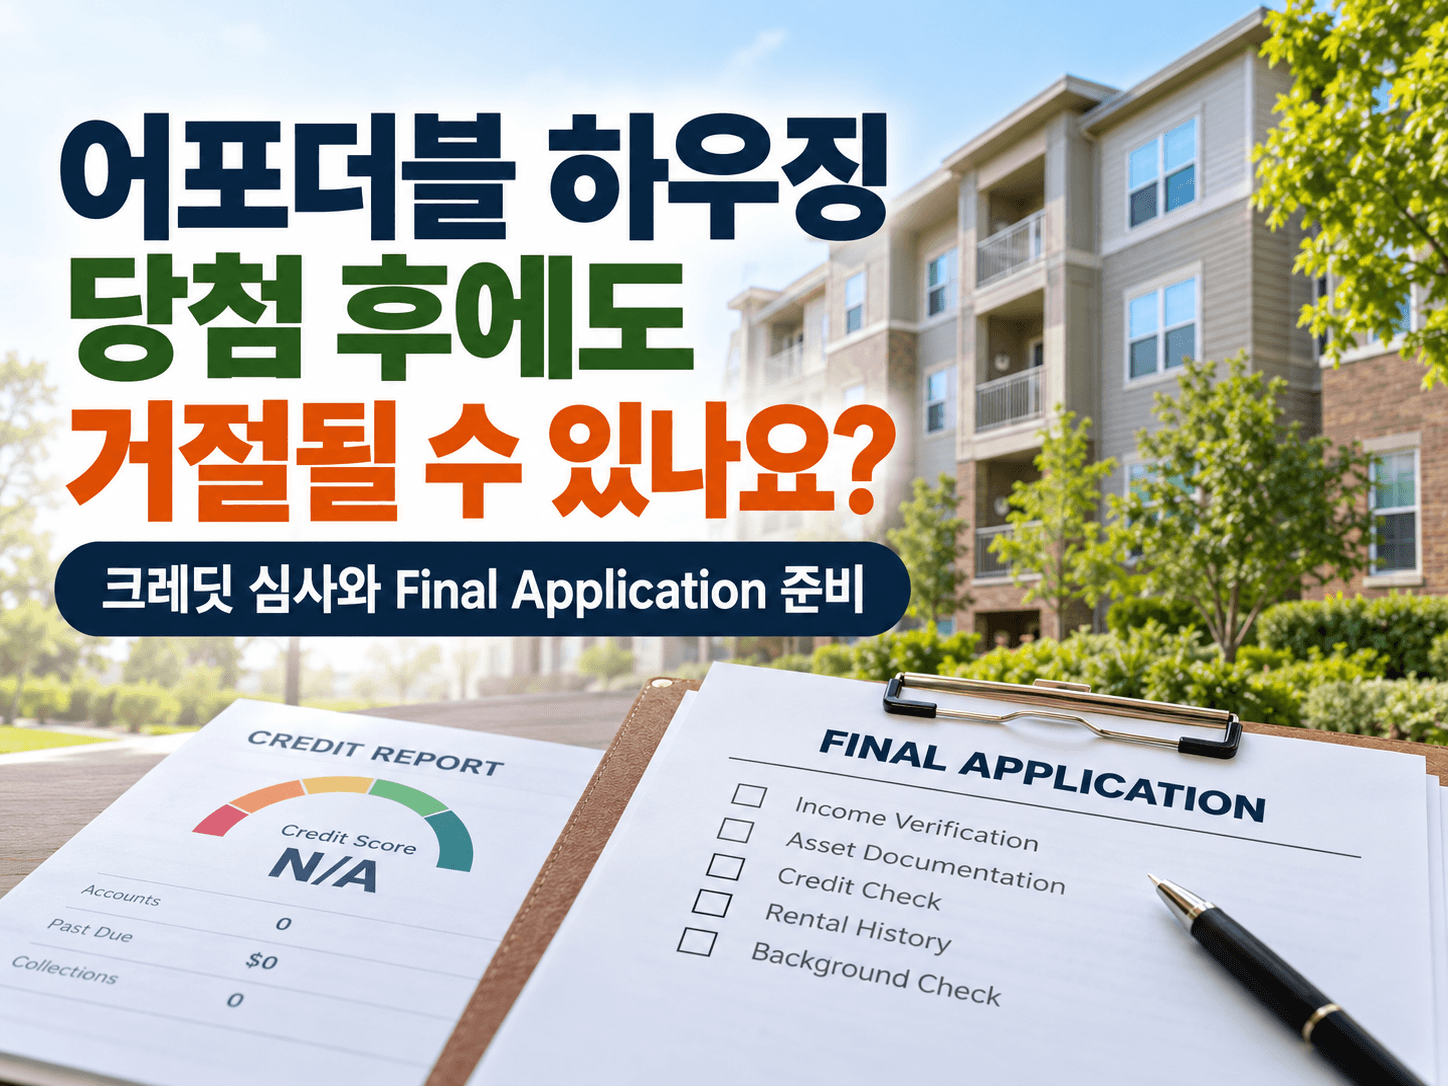
이후 Final Application(최종 신청 및 서류심사) 과정에서 소득과 자산뿐 아니라 관리회사 또는 landlord의 정책에 따라 Credit History, Rental Payment History, Landlord-Tenant History 등의 tenant screening이 이루어질 수 있습니다.
어포더블 하우징의 로터리 당첨이나 순번 선정은 최종 입주 승인을 의미하지 않습니다.
당첨 후에는 어떤 절차를 거치나요?
아파트와 프로그램마다 다르지만 일반적으로 다음과 같은 과정을 거칠 수 있습니다.
| 단계 | 일반적인 내용 |
|---|---|
| 초기 신청 | 가구원 수, 예상 소득, 우선순위 등 확인 |
| 로터리·대기순번 | 순번 부여 또는 심사 대상자로 선정 |
| Final Application | 소득·자산·가구원 관련 서류 제출 |
| Tenant Screening | 신용 및 임대 관련 기록 등 확인 |
| 최종 결정 | 서류와 해당 단지의 기준에 따라 결정 |
따라서 **“당첨됐으니 이제 입주만 하면 된다”**고 생각하기보다 Final Application과 최종 심사가 남아 있다고 생각하는 것이 좋습니다.
Final Application에서는 무엇을 확인할까요?
관리회사나 landlord는 단지의 정책에 따라 tenant screening을 실시할 수 있습니다.
| 심사 항목 | 확인될 수 있는 내용 |
|---|---|
| Credit History | 신용점수, 연체, Collection, Bankruptcy 등 |
| Rental Payment History | 렌트 납부 및 연체 관련 기록 |
| Landlord-Tenant History | 이전 임대 관련 기록 |
| Criminal/Public Records | 관련 공개기록 |
| Sex Offender Registry | 성범죄자 등록 관련 공개기록 |
다만 screening report에 이런 항목이 있다는 것과 그 항목 때문에 거절됐다는 것은 다른 이야기입니다.
거절통지를 받았다면 추측하기보다 통지서에 적힌 공식 사유를 먼저 확인해야 합니다.
실제 사례: 거절 사유는 “Credit History”
최근 어포더블 하우징 Final Application을 진행한 공동 신청 사례에서 tenant screening 후 신청이 승인되지 않았습니다.
거절 통지서에 적힌 이유는 한 가지였습니다.
Credit History
그런데 두 공동 신청자의 상황은 서로 달랐습니다.
한 신청자는 750점대의 비교적 높은 신용점수가 있었지만 tenant screening 과정에서 2019년 Chapter 7 bankruptcy petition 기록이 표시되었습니다.
그런데 신청자 본인은 해당 bankruptcy를 신청한 기억이 없다고 했습니다.
이런 경우에는 “과거에 파산했으니 안 된다”고 바로 판단할 것이 아니라 실제로 본인의 기록이 맞는지부터 확인해야 합니다.
본인의 기록이 아니라면 consumer reporting company를 통해 **dispute(정정 요청)**를 진행해야 합니다.
다른 신청자는 Credit Score가 N/A
다른 공동 신청자는 상황이 전혀 달랐습니다.
Tenant screening 결과에는
Credit Score: N/A
라고 표시되었습니다.
Collection Account는 없었고, Past Due Amount도 $0이며 최근 연체기록도 나타나지 않았습니다.
즉 Bad Credit이 아니라 신용점수 자체가 산출되지 않은 경우였습니다.
신청자는 과거 재정적인 어려움을 겪은 뒤 다시 빚을 지는 것이 걱정되어 오랫동안 신용카드를 사용하지 않았습니다.
신용카드나 대출 등 신용계정을 오랫동안 사용하지 않으면 부정적인 기록이 없더라도 평가할 최근 Credit History가 부족할 수 있습니다.
Bad Credit과 No Credit은 다릅니다
Bad Credit은 연체, Collection, 미납 등 부정적인 기록으로 신용상태가 좋지 않은 경우입니다.
반면 No Credit 또는 Insufficient Credit History는 평가할 최근 신용기록이 부족하여 점수가 산출되지 않거나 신용파일이 매우 제한적인 상태를 말합니다.
둘은 같은 것이 아닙니다.
다만 관리회사가 자체적인 credit 기준을 적용한다면 신용점수가 없는 경우에도 문제가 될 수 있으므로 해당 아파트의 기준을 확인하는 것이 중요합니다.
이번 사례 역시 N/A 때문인지, bankruptcy 기록 때문인지, 다른 신용정보 때문인지는 거절통지서만으로 알 수 없었습니다.
공동 신청이라면 두 사람 모두 확인하세요
한 사람의 신용점수가 좋다고 해서 다른 공동 신청자의 신용문제가 자동으로 해결되는 것은 아닙니다.
관리회사가 성인 신청자들을 각각 screening할 수 있기 때문입니다.
따라서 Final Application 전에 두 사람 모두 다음 사항을 확인하는 것이 좋습니다.
- Credit Report
- Bankruptcy, Collection, 연체 등 부정적인 기록
- Rental Payment History
- 소득 및 자산 증명
- 보고서에 본인 것이 아닌 정보가 있는지
특히 공동 신청자 중 한 사람에게 bankruptcy 기록이 있거나 다른 한 사람에게 신용점수가 없다면 모든 성인 신청자가 각각 credit 기준을 충족해야 하는지도 관리회사에 확인해 보세요.
Final Application 전 크레딧을 확인하세요
Final Application 요청을 받은 후에 급하게 확인하기보다 Equifax, Experian, TransUnion의 신용보고서를 미리 점검해 두는 것이 좋습니다.
다음 내용을 확인하세요.
- 본인 것이 아닌 계정이나 Bankruptcy 기록
- 이미 해결한 채무가 Collection으로 남아 있는지
- 연체 기록과 날짜가 정확한지
- 오래된 부정적 정보가 잘못 남아 있는지
- 이름과 주소 등 개인정보에 오류가 없는지
오류가 있다면 가능한 한 빨리 **dispute(정정 요청)**를 시작하는 것이 좋습니다.
Bankruptcy 기록이 있다면
본인이 실제로 bankruptcy를 신청했다면 필요에 따라 discharge 관련 법원서류, 이후의 신용관리 기록, 최근 렌트 납부기록, 소득증명 등을 준비할 수 있습니다.
Chapter 7 bankruptcy는 일반적으로 filing date로부터 최대 10년간 신용보고서에 나타날 수 있습니다.
CFPB – Bankruptcy 기록은 얼마나 남나요?
반대로 본인이 신청한 적이 없는 bankruptcy가 표시된다면 먼저 실제 본인의 기록인지 확인하고 오류라면 정정을 요청해야 합니다.
Credit Score가 없다면
Credit Score가 없다고 해서 나쁜 신용이라는 뜻은 아닙니다.
해당 아파트가 대체 자료를 고려하는지 확인한 뒤 필요하다면 다음 자료를 준비할 수 있습니다.
- 최근 렌트 납부기록
- 은행이체 또는 렌트 영수증
- Landlord의 rent payment verification
- Social Security, 연금 또는 급여 등 소득증명
- 은행 및 자산 관련 자료
다만 이러한 자료를 인정하는지는 각 아파트의 screening policy에 따라 다릅니다.
“Credit History”로 거절됐다면
Tenant screening 후 거절통지를 받았다면 그냥 포기하기보다 통지서와 screening report를 먼저 확인하세요.
관리회사에는 다음 사항을 물어볼 수 있습니다.
- 어느 tenant-screening 또는 consumer reporting company를 사용했는지
- 구체적으로 어떤 Credit History가 문제가 되었는지
- 공동 신청자 중 누구의 정보가 영향을 주었는지
- Screening report를 확인하는 방법
- 잘못된 정보가 있다면 어떻게 dispute하는지
- 오류가 정정된 후 reconsideration을 요청할 수 있는지
- Credit Score가 없는 경우 rental payment history 등 다른 자료를 고려할 수 있는지
특히 screening report에 본인의 것이 아닌 정보가 있다면 그대로 두지 않는 것이 중요합니다.
CFPB – Tenant Screening 때문에 렌트 신청이 거절됐을 때
신청 전에 물어보면 좋은 질문
Do you have a minimum credit score requirement?
최소 신용점수 기준이 있나요?
Does every adult applicant have to meet the credit requirement individually?
모든 성인 신청자가 각각 신용기준을 충족해야 하나요?
Do you have a specific policy regarding a prior bankruptcy?
과거 Bankruptcy에 관한 별도의 기준이 있나요?
What happens if an applicant does not have a credit score?
신청자에게 신용점수가 없는 경우에는 어떻게 심사하나요?
Can rental payment history or other financial documentation be considered?
렌트 납부기록이나 다른 재정자료를 고려할 수 있나요?
마무리
어포더블 하우징은 소득기준을 충족하고 로터리에 당첨됐다고 해서 입주가 최종 확정되는 것은 아닙니다.
Final Application 과정에서 tenant screening이 이루어질 수 있고, 신용점수가 높더라도 다른 신용기록이 확인될 수 있습니다. 반대로 연체나 Collection이 없어도 오랫동안 신용을 사용하지 않아 Credit Score가 N/A로 나타날 수도 있습니다.
따라서 대기순번을 기다리는 동안에도 자신의 신용보고서와 렌트 납부기록을 미리 확인하고, 잘못된 기록이 있다면 가능한 한 일찍 정정해 두는 것이 좋습니다.
“By failing to prepare, you are preparing to fail.”
“준비하지 않는 것은 실패를 준비하는 것과 같다.”
— Benjamin Franklin (벤저민 프랭클린)
※ 안내: 어포더블 하우징의 자격 및 tenant-screening 기준은 프로그램, 건물, 관리회사에 따라 다를 수 있습니다. 이 글은 일반적인 정보 제공을 목적으로 하며 특정 주택의 입주 승인 여부를 보장하거나 법률적 조언을 제공하는 내용은 아닙니다.
함께 읽으면 좋은 글
- 정부지원 주택 신청이 거절되는 가장 흔한 이유 10가지
- 시니어 아파트 웨이팅 리스트 편지가 왔다면? 꼭 확인하세요!
- Waiting List(대기자 명단)란? Lottery(공개추첨)와 무엇이 다를까요?
- 정부지원 주택의 최소 소득(Minimum Income)과 최대 소득(Maximum Income)이란?
“By failing to prepare, you are preparing to fail.”
“준비하지 않는 것은 실패를 준비하는 것과 같다.”
— Benjamin Franklin (벤저민 프랭클린)
 최신 소식