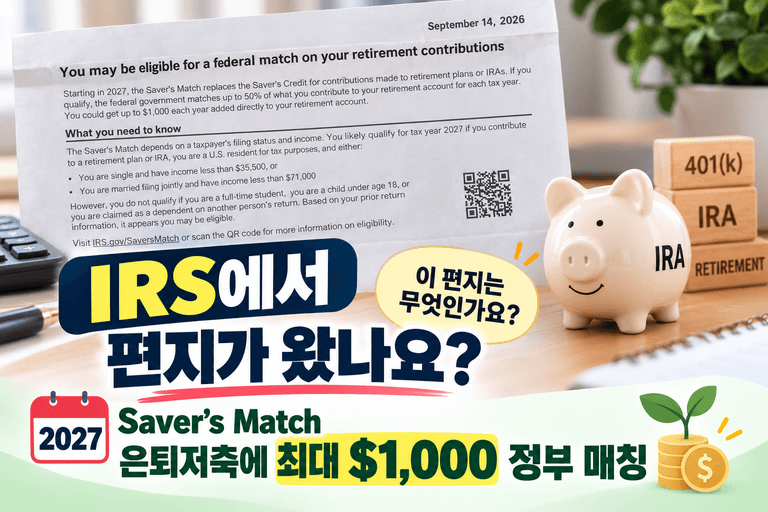
최근 IRS에서 **“You may be eligible for a federal match on your retirement contributions”**라는 내용의 편지(CP321J)를 받으신 분들이 있습니다.
갑자기 IRS에서 편지가 오면 “세금에 문제가 있는 건가?”, “정부에서 $1,000을 준다는 뜻인가?” 하고 걱정하거나 궁금하실 수 있습니다.
이 편지는 세금 체납이나 벌금에 관한 통지서가 아닙니다.
2027년부터 새롭게 시작되는 Saver’s Match 제도에 따라 은퇴저축에 대한 정부 매칭을 받을 가능성이 있다는 것을 미리 알려주는 안내문입니다.
그렇다면 누가 받을 수 있고, 얼마를 받을 수 있으며, 지금 무엇을 해야 할까요?
CP321J 편지는 왜 받은 건가요?
IRS에 따르면 CP321J는 다음과 같은 납세자에게 발송되었습니다.
- 2025년 세금보고에서 Saver’s Credit을 신청했거나
- 2025년 소득이 향후 Saver’s Match 대상이 될 가능성이 있는 소득 범위에 있었던 경우
따라서 이 편지를 받았다고 해서 2027년에 $1,000을 받는 것이 확정된 것은 아닙니다.
실제 Saver’s Match 자격과 금액은 2027년의 소득, 세금보고 상태, 적격 은퇴계좌 납입액 등 실제 자격조건에 따라 결정됩니다.
1. Saver’s Match가 뭔가요?
Saver’s Match는 2027년부터 기존의 Saver’s Credit을 대신해 시행되는 새로운 연방정부 은퇴저축 지원제도입니다.
자격을 갖춘 사람이 IRA나 직장 은퇴플랜에 돈을 저축하면 연방정부가 그 금액의 최대 50%를 추가로 매칭해 줍니다.
Match 계산에 포함되는 본인의 은퇴저축액은 1인당 연간 최대 $2,000입니다.
따라서 받을 수 있는 정부 Match는
1인당 연간 최대 $1,000
입니다.
단, IRA를 개설하거나 돈을 넣었다고 해서 누구나 $1,000을 받는 것은 아닙니다. 본인의 소득에 따라 Match 비율이 달라집니다.
2. 기존 Saver’s Credit과 무엇이 다른가요?
| 구분 | Saver’s Credit (2026년까지) | Saver’s Match (2027년부터) |
|---|---|---|
| 혜택 형태 | 세액공제 | 정부의 은퇴저축 매칭 |
| 최대 혜택 | 세금에서 공제 | 1인당 최대 $1,000 |
| 소득세가 거의 없는 경우 | Nonrefundable Credit이므로 실제 혜택이 제한될 수 있음 | 소득세 납부액이 없어도 자격조건 충족 시 가능 |
| 받는 방식 | 세금보고에서 Credit 적용 | 원칙적으로 지정한 적격 은퇴계좌로 지급 |
기존 Saver’s Credit은 Nonrefundable Tax Credit이기 때문에 납부할 소득세가 적거나 없다면 실제 받을 수 있는 혜택도 제한될 수 있었습니다.
Saver’s Match는 이와 달리 자격조건을 충족하면 연방정부가 은퇴계좌에 직접 Match를 제공하는 방식입니다.
3. 누가 받을 수 있나요?
2027년 Saver’s Match를 받으려면 기본적으로 다음 요건을 충족해야 합니다.
- 해당 과세연도 말 기준 만 18세 이상
- 세법상 미국 거주자
- IRS 규정상 학생(Student)에 해당하지 않을 것
- 다른 사람의 세금보고에서 Dependent로 Claim되지 않을 것
- IRA 또는 적격 직장 은퇴플랜에 실제로 Contribution을 할 것
- 2027년 소득기준을 충족할 것
최고 연령 제한은 없습니다.
따라서 나이 자체보다는 소득과 세금보고 상태, 은퇴계좌 납입 여부 등 실제 자격조건을 충족하는지가 중요합니다.
4. 2027년 소득기준은?
Saver’s Match는 **MAGI(Modified Adjusted Gross Income)**를 기준으로 하며 소득이 높아질수록 Match 비율이 점차 줄어듭니다.
| 세금보고 유형 | 50% Match | 부분 Match | Match 없음 |
|---|---|---|---|
| Single / Married Filing Separately | $20,500 이하 | $20,501~$35,499 | $35,500 이상 |
| Married Filing Jointly | $41,000 이하 | $41,001~$70,999 | $71,000 이상 |
| Head of Household | $30,750 이하 | $30,751~$53,249 | $53,250 이상 |
| Qualifying Surviving Spouse | $41,000 이하 | $41,001~$70,999 | $71,000 이상 |
여기서 중요한 것은 MAGI가 일반적인 AGI와 반드시 같지는 않다는 점입니다.
Saver’s Match의 MAGI를 계산할 때는 일부 세전 은퇴계좌 납입액이나 특정 제외소득 등이 다시 포함될 수 있으므로 실제 자격은 해당 연도의 세금보고 시 확인해야 합니다.
2027년 이후에는 이 소득기준이 물가에 따라 조정될 수 있습니다.
5. 실제로 얼마를 받을 수 있나요?
50% Match를 받을 수 있는 사람이 2027년에 적격 은퇴계좌에 저축한다고 가정해 보겠습니다.
| 본인 은퇴저축액 | 정부 Match |
|---|---|
| $500 | 최대 $250 |
| $1,000 | 최대 $500 |
| $1,500 | 최대 $750 |
| $2,000 | 최대 $1,000 |
| $3,000 | 최대 $1,000 |
예를 들어 Single로 신고하는 사람의 2027년 MAGI가 $20,000이고 IRA에 $2,000을 적격 납입했다면, 다른 자격조건도 충족하는 경우 50%인 $1,000의 Saver’s Match를 받을 수 있습니다.
반면 소득이 부분 Match 구간에 있다면 50%보다 낮은 비율이 적용됩니다.
IRS가 제시한 예를 보면 Single 납세자의 MAGI가 $30,000이고 적격 은퇴저축액이 $1,500인 경우 Match 비율은 19%로 계산되어 $285의 Saver’s Match가 됩니다.
따라서 “IRA에 $2,000 넣으면 정부가 무조건 $1,000을 준다”는 의미는 아닙니다.
6. 부부는 최대 $2,000까지 가능한가요?
네. Married Filing Jointly의 경우에도 Saver’s Match는 각 배우자별로 계산됩니다.
부부 모두 자격조건을 충족하고 각각 $2,000씩 적격 은퇴계좌에 납입하며 50% Match 대상이라면,
배우자 1: 최대 $1,000
배우자 2: 최대 $1,000
으로 부부 합계 최대 $2,000까지 가능할 수 있습니다.
다만 소득기준을 판단할 때는 부부의 Joint MAGI를 사용합니다.
7. 어떤 은퇴계좌가 해당되나요?
Saver’s Match 대상이 될 수 있는 적격 Contribution에는 다음과 같은 계좌가 포함됩니다.
- Traditional IRA
- Roth IRA
- 401(k)
- 403(b)
- Governmental 457(b) 등 적격 직장 은퇴플랜
따라서 Saver’s Match를 받기 위해 반드시 새로운 IRA를 만들어야 하는 것은 아닙니다.
이미 직장에서 적격 Retirement Plan에 Contribution하고 있다면 해당 납입액도 Saver’s Match 대상이 될 수 있습니다.
8. 지금 무엇을 해야 하나요?
2026년에는 Saver’s Match를 신청할 필요가 없습니다.
Saver’s Match는 2027년에 하는 적격 은퇴저축부터 적용됩니다.
이미 IRA나 적격 직장 은퇴플랜에 저축하고 있다면 2027년에도 Contribution을 계속할 수 있습니다.
은퇴계좌가 없다면 본인의 상황에 맞는 IRA 개설을 고려할 수 있습니다.
그리고 2027년에 납입한 기록을 잘 보관하는 것이 중요합니다.
Saver’s Match는 자동으로 지급되는 것이 아닙니다.
2027년 적격 Contribution에 대한 Saver’s Match는 2028년에 2027년도 Federal Tax Return을 신고하면서 Form 8880-A를 제출해 Claim하게 됩니다.
9. 편지에 나오는 TrumpIRA.gov는 무엇인가요?
CP321J 편지에 TrumpIRA.gov라는 이름이 있어 최근 뉴스에 나오는 Trump Account와 같은 제도인가? 하고 혼동하기 쉽습니다.
하지만 둘은 다른 내용입니다.
TrumpIRA.gov는 2027년 1월 1일 개설될 예정인 정부 웹사이트로, 직장 은퇴플랜이 없는 근로자나 자영업자 등이 저비용 IRA를 제공하고 Saver’s Match를 받을 수 있도록 지원하는 금융기관을 찾을 수 있게 하는 것이 목적입니다.
반면 Trump Account는 적격 미성년 자녀를 대상으로 하는 별도의 제도입니다.
따라서 CP321J 편지를 받은 성인에게 Trump Account의 $1,000이 지급된다는 의미는 아닙니다.
10. 꼭 알아둘 점
CP321J를 받았다고 $1,000이 확정된 것은 아닙니다.
Saver’s Match는 2027년 실제 소득과 세금보고 상태, 적격 Retirement Contribution 등을 기준으로 결정됩니다.
또한 2026년 8월 Treasury와 IRS가 발표한 Notice 2026-48은 향후 제안될 규정의 방향을 안내하는 단계입니다. 따라서 시행 과정에서 세부 절차가 추가되거나 변경될 수 있습니다.
현재 IRS가 안내하는 핵심은 다음과 같습니다.
2026년에는 별도로 할 일이 없으며, 2027년부터 적격 은퇴저축을 하고, 2028년 세금보고 때 Saver’s Match를 Claim하게 됩니다.
IRS 공식 자료
👉 IRS – Understanding Your CP321J Notice
👉 IRS – Notice 2026-48, Saver’s Match 세부 안내
※ 본 글은 2026년 9월 현재 IRS와 U.S. Treasury가 공개한 자료를 바탕으로 작성한 일반적인 정보입니다. 개인별 소득, 세금보고 상태 및 은퇴계좌 상황에 따라 적용 결과가 달라질 수 있으며 향후 IRS의 최종 규정 및 시행 안내에 따라 일부 내용이 변경될 수 있습니다.
“Do not save what is left after spending, but spend what is left after saving.”
“쓰고 남은 돈을 저축하지 말고, 저축하고 남은 돈을 쓰라.”
— Warren Buffett (워런 버핏)
 최신 소식